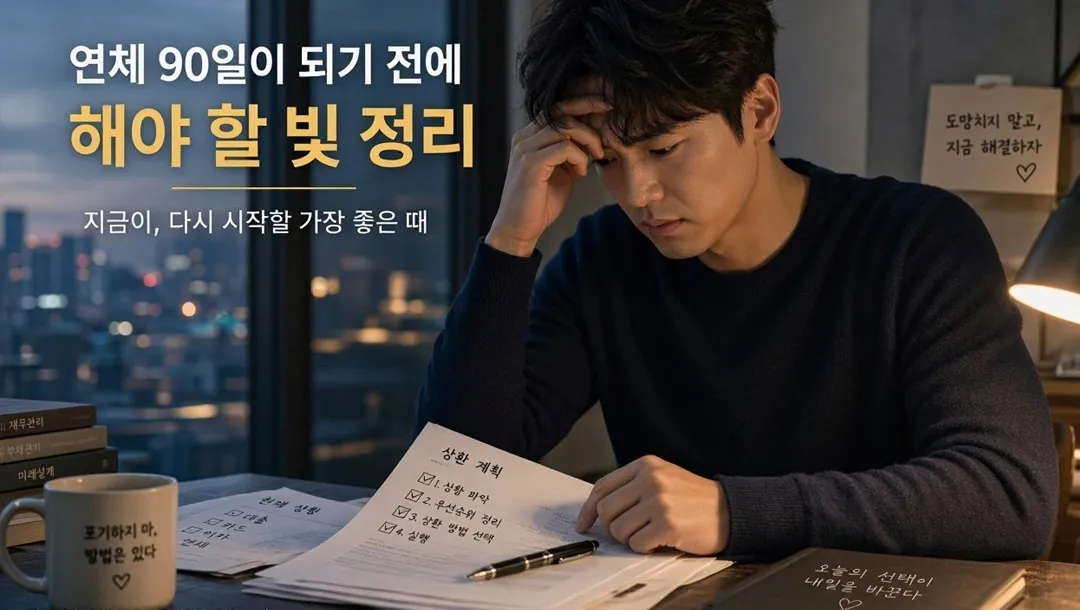
빚 연체는 90일을 기준으로 상황이 크게 달라집니다. 90일을 넘기면 장기연체자로 분류되어 금융거래가 막히고, 채권이 추심회사나 대부업체로 넘어가기도 합니다. 연체 90일이 되기 전에 해야 할 빚 정리 방법을 단계별로 정리했습니다.
연체 90일이 중요한 이유
- 장기연체 정보가 등록되어 신용카드 사용과 대출이 어려워집니다.
- 금융회사가 대출의 기한이익을 상실시켜 남은 빚 전체를 한꺼번에 갚으라고 요구할 수 있습니다.
- 채권이 추심회사나 대부업체로 팔리면 협상이 더 어려워집니다.
- 신용회복위원회 채무조정도 더 강도 높은 단계로 넘어갑니다.
단계별로 할 수 있는 일
연체 전이나 연체 30일 이하
신용회복위원회의 신속채무조정으로 상환기간을 늘리고 이자를 일부 낮출 수 있습니다. 연체가 우려되는 단계에서도 신청할 수 있습니다.
금융회사에 직접 채무조정 요청
개인채무자보호법에 따라 대출금액 3천만 원 미만의 연체 채무자는 금융회사에 직접 채무조정을 요청할 수 있습니다. 금융회사는 요청을 받은 날부터 10영업일 안에 결과를 알려야 합니다.
연체 31일 이상 89일 이하
사전채무조정(프리워크아웃)으로 연체이자 감면, 이자율 인하, 상환기간 연장을 받을 수 있습니다.
90일 전에 함께 할 일
- 빚 목록 정리: 금융회사별 잔액, 금리, 연체일수를 정리합니다.
- 소득과 지출 점검: 매달 갚을 수 있는 금액이 얼마인지 계산합니다.
- 고금리부터 대처: 금리가 높은 빚부터 조정을 요청합니다.
- 새 대출로 막지 않기: 돌려막기를 하면 빚이 더 늘어납니다.
조정으로도 어렵다면
이자를 줄이고 기간을 늘려도 갚기 어려운 수준이라면, 원금 감면이 가능한 개인워크아웃이나 개인회생, 소득이 없다면 개인파산을 검토합니다. 연체가 길어지기 전에 결정할수록 선택지가 많습니다. 프리워크아웃은 프리워크아웃에서, 카드 돌려막기는 카드 돌려막기 끝에 선택할 채무조정 방법에서 확인하실 수 있습니다.
자주 묻는 질문
 답변
장기연체 정보가 등록되고 기한이익 상실로 남은 빚 전체를 갚으라는 요구를 받을 수 있습니다.
답변대출금액 3천만 원 미만이라면 개인채무자보호법에 따라 요청할 수 있습니다.
답변연체가 우려되는 단계라면 신속채무조정을 신청할 수 있습니다.
답변사전채무조정(프리워크아웃)을 신청할 수 있습니다.


 Related Articles